泰国住宅火险到底保什么,以及百分之七十的陷阱
保单承保六项危险而非只有火灾,四项自然灾害合计每年最高两万泰铢;保险金额低于实际价值的百分之七十,赔款按比例缩减。本文按条款讲清承保范围、除外财产,以及几乎无人申领的临时住宿费。
买卖、租赁、贷款、法律与税务,读完就能做决定
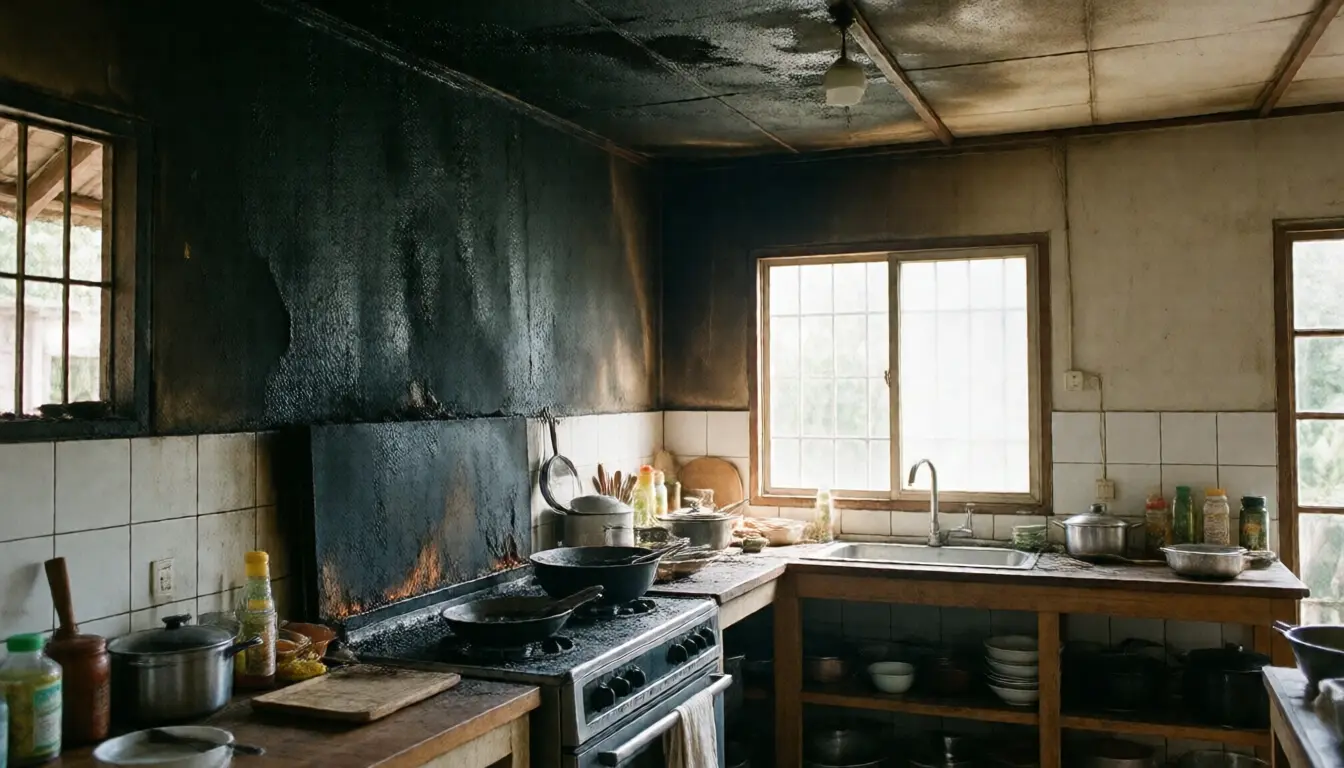
保单承保六项危险而非只有火灾,四项自然灾害合计每年最高两万泰铢;保险金额低于实际价值的百分之七十,赔款按比例缩减。本文按条款讲清承保范围、除外财产,以及几乎无人申领的临时住宿费。
银行拒绝不是因为不相信您有收入,而是因为无法证明。整件事的任务,就是把确实存在的收入变成可以被证明的收入,需要十二个月,而每一步都能自己完成。
LTV 上限已放宽至 100%,覆盖至佛历 2570 年 6 月 30 日的合同,但上限并不是放贷指令。第二套房真正不同的地方在于土地与建筑物税:它从第一泰铢起就要交。
不必须,银行也不能强制。泰国央行明确指出金融机构不得把投保作为贷款获批的条件。它能做的是对买与不买报出两个利率,这是另一回事。请把两份条件都要成书面的,再比较整个贷款期的利息合计。
在知道下个月还不上的那个月就给银行打电话,别等到拖欠三期。泰国央行要求放贷方在起诉或查封前,逾期前至少提出一次重组方案、逾期后再至少一次。这是权利,不是求情,越早谈选择越多。
回报来自净租金、已还本金和价差,前两项可提前算清。泰国税法划了两条线:第五年,3.3%的特定营业税改为0.5%的印花税;第十年,持有年限封顶不再计。
因为每家银行委托的评估公司、采用的标准与用于比对的成交记录都不同。银行评估价用于确定贷款额度,与用于计算过户费用的官方评估价不同。放贷按成交价与评估价中较低者计算,差额就成为买方必须自备的现金。
200万泰铢公寓月租10,000泰铢,毛收益率6.0%,但扣除空置、物业费、维修、中介费与土地税后,所得税前净收益率约3.78%。2026年初泰国主要银行MRR约6.6%至6.95%。若净收益率低于贷款利率,就是在花钱持有资产。
联名贷款会产生债务与产权两种彼此独立的约束;未登记产权的共同借款人须对全部债务负责,却对房产没有任何权利。本文列出四种可能身份、属于贷款并由借款人分摊的 10 万泰铢利息抵扣上限,以及未登记产权的共同借款人日后自购仍可贷满 100% 的原因。

转贷划不划算看回本期:把评估费、抵押登记费、土地厅手续费、印花税和相关保费加总,除以每月省下的利息。回本时间落在你打算持有合同的两到三年内通常值得,同时必须查清原合同的锁定期和违约金。

泰国房屋转贷是否划算,要看整份合同的总成本,而不是第一年的优惠。把抵押登记费、印花税、评估费和保险费加总成期初成本,除以每年省下的利息算出回本期,并至少向三家银行索取条件清单比较。

转贷划不划算,看回本点:把抵押登记费、评估费、印花税和零碎开销加总成期初费用,再与新月供下降的差额相比。回本时间短于你继续持有的时间才有理由,同时别漏算原合同的提前还款违约金。